Um projeto em tramitação na Câmara dos Deputados busca estabelecer uma responsabilização penal específica para a fraude praticada por meio de descontos indevidos na folha de pagamento. O texto trata da inclusão de abatimentos sem autorização do trabalhador e da redução artificial do valor que deveria ser recebido.
A proposta concentra-se em uma etapa anterior ao pagamento: o processamento da folha. A intenção é alcançar a conduta de quem interfere no cálculo ou no registro do salário para fazer aparecer um desconto que não foi autorizado ou que não corresponde a uma obrigação existente.
O tema é tratado no projeto como uma forma própria de fraude, relacionada diretamente ao valor devido ao trabalhador. A matéria foi divulgada pela Agência Câmara de Notícias.
O que a proposta pretende alcançar
O foco do texto é o desconto criado ou inserido de maneira fraudulenta na folha de pagamento. Na prática, a alteração pode fazer com que o trabalhador receba uma quantia inferior àquela que teria direito a receber sem o lançamento irregular.
A proposta diferencia o desconto autorizado de uma operação feita sem o consentimento do empregado. A autorização é apresentada como elemento relevante para verificar a legitimidade do abatimento registrado no contracheque ou no processamento interno da remuneração.
O projeto não trata apenas do momento em que o dinheiro é depositado. A medida desloca a atenção para a formação do valor líquido, isto é, para os registros e cálculos que determinam quanto será efetivamente pago ao trabalhador.
Fraude ocorre antes do pagamento
A folha de pagamento reúne informações usadas para calcular a remuneração, os descontos e o valor final a ser pago. Qualquer alteração indevida nessa etapa pode modificar o resultado apresentado ao empregado, ainda que o depósito seja realizado de acordo com a folha processada.
É nesse ponto que a proposta procura atuar. Em vez de considerar somente a perda financeira identificada depois do pagamento, o texto mira a manipulação que dá origem ao abatimento. O desconto fraudulento aparece, portanto, como o mecanismo utilizado para reduzir o salário recebido.
O enquadramento previsto depende da caracterização da fraude e da ausência de autorização para o desconto. A existência de um abatimento no contracheque, por si só, não é apresentada como suficiente: o aspecto central é a criação ou inserção indevida do lançamento.
Autorização do trabalhador é elemento central
O consentimento do trabalhador ocupa posição importante na proposta. Descontos em folha podem estar relacionados a obrigações ou operações autorizadas, mas o projeto busca dar tratamento próprio àqueles que são lançados sem anuência.
Essa distinção permite separar uma dedução legítima de uma alteração fraudulenta no cálculo salarial. O texto considera a autorização como referência para avaliar se o abatimento tem origem regular ou se foi incluído artificialmente para diminuir o valor destinado ao empregado.
Com isso, a discussão deixa de se concentrar apenas na existência de um desconto e passa a considerar como ele foi criado, quem o inseriu e se havia consentimento para sua realização. A proposta relaciona esses elementos à possibilidade de responsabilização penal.
Proteção do valor devido
O salário é calculado a partir de diferentes informações, entre elas os valores contratados e os descontos aplicáveis. Quando um abatimento indevido é inserido no processamento, o resultado final pode ser menor do que o valor originalmente devido.
O projeto busca proteger justamente essa diferença. A medida tem como referência o valor que deveria chegar ao trabalhador sem a interferência fraudulenta no registro da folha de pagamento.
A proposta também trata a fraude como uma conduta ligada ao funcionamento do sistema de processamento salarial. O lançamento irregular não seria visto apenas como uma divergência contábil ou administrativa, mas como uma ação capaz de produzir prejuízo por meio da redução do pagamento.
Tramitação na Câmara
O texto está em tramitação na Câmara dos Deputados e ainda depende da análise pelas instâncias legislativas responsáveis. Como ocorre com projetos em discussão, a proposta pode ser examinada, modificada e submetida a novas etapas antes de eventual aprovação.
A previsão de uma resposta penal específica não significa que a mudança já esteja em vigor. Até a conclusão do processo legislativo e a eventual sanção, permanecem aplicáveis as regras atualmente previstas no ordenamento jurídico.
A tramitação também permite que o conteúdo da proposta seja avaliado quanto à definição da conduta, aos requisitos para sua caracterização e às consequências jurídicas associadas ao desconto fraudulento em folha.
Diferença entre erro e lançamento fraudulento
Um dos pontos envolvidos no debate é a distinção entre uma falha no processamento da folha e a inclusão intencional de um desconto sem autorização. O projeto é direcionado à fraude, e não a qualquer divergência de cálculo ou inconsistência operacional.
Essa diferenciação é importante porque a folha de pagamento pode reunir informações lançadas por diferentes áreas e sistemas. Um erro de processamento pode exigir correção e ressarcimento, mas não se confunde automaticamente com a criação deliberada de um abatimento inexistente.
Na formulação apresentada, a responsabilização penal está associada à conduta fraudulenta. A análise do caso concreto deverá considerar a origem do desconto, a autorização do trabalhador e a forma como o lançamento foi incluído no cálculo salarial.
Impacto no contracheque
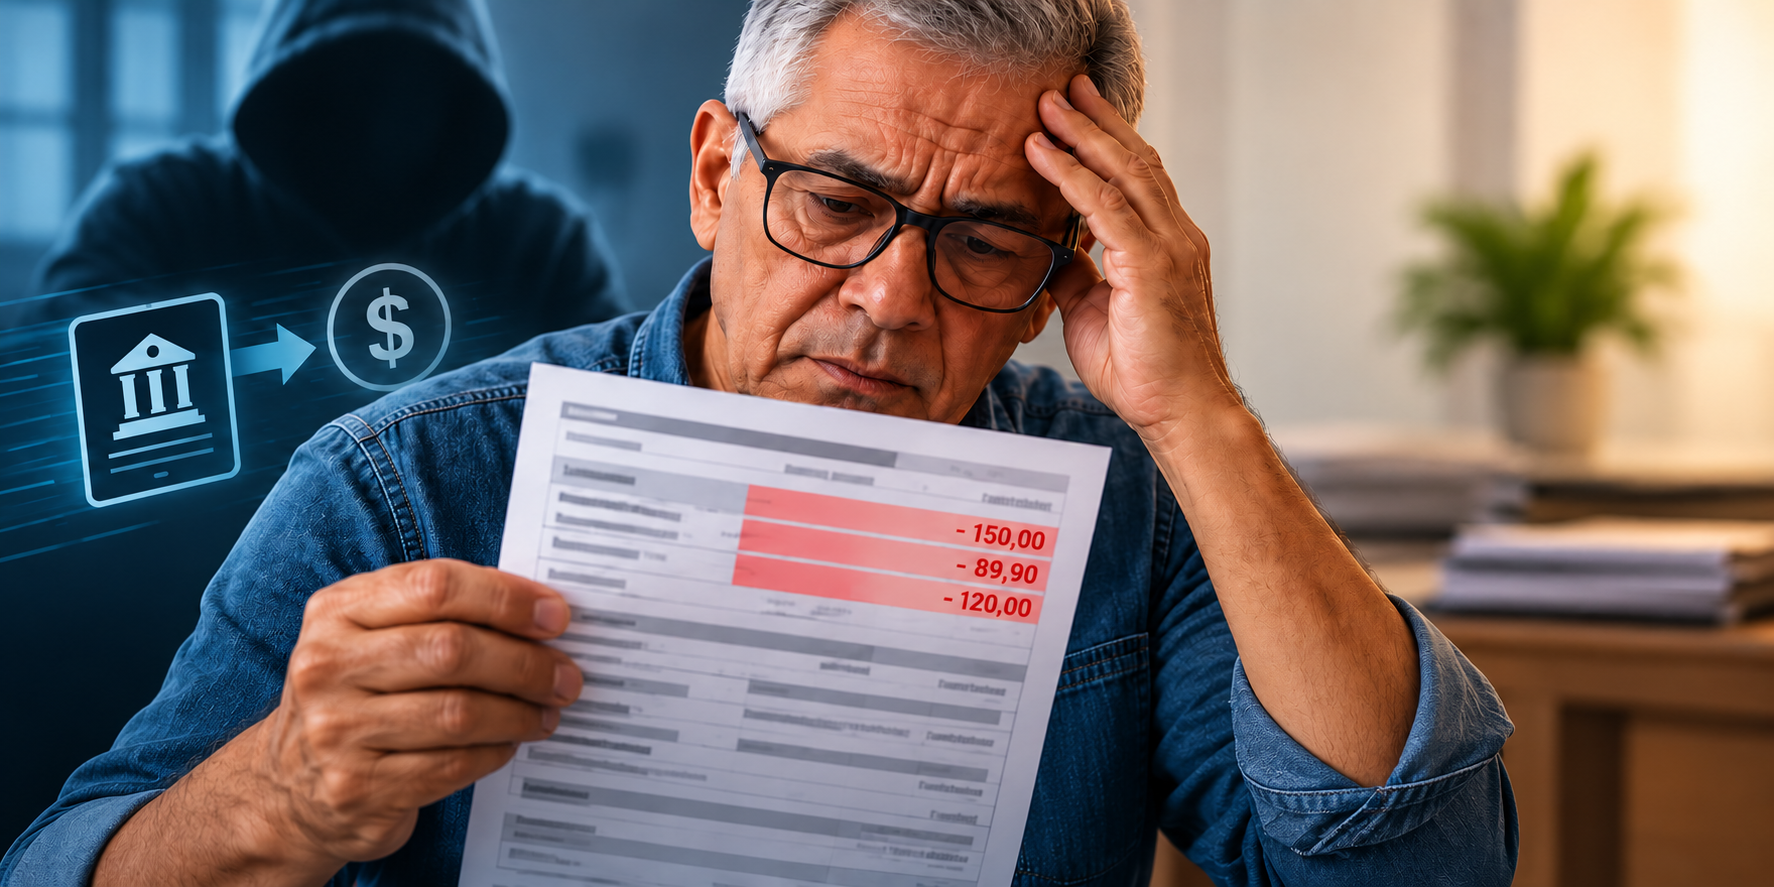
O efeito mais visível da situação tratada no projeto aparece no contracheque e no valor líquido recebido. O trabalhador pode identificar a redução ao comparar a remuneração esperada com os descontos registrados na folha.
A proposta parte dessa consequência para alcançar a etapa anterior: a formação do documento e do cálculo que determinam o pagamento. O objetivo é tratar como relevante não apenas a perda já identificada, mas também o procedimento fraudulento utilizado para produzi-la.
O desconto não autorizado, nesse contexto, é apresentado como uma forma de interferência direta na remuneração. A criação de uma rubrica ou de um abatimento sem anuência pode fazer com que o salário seja pago em valor inferior ao devido.
Fonte da informação
As informações sobre o projeto foram divulgadas pela Agência Câmara de Notícias, em matéria intitulada “Projeto pune fraude por desconto indevido em folha de pagamento”. O texto original apresenta a proposta em tramitação e seu foco na responsabilização por descontos fraudulentos inseridos na folha.
O projeto ainda está sujeito ao andamento legislativo e não representa, neste momento, uma alteração vigente no Código Penal ou nas regras aplicáveis à folha de pagamento.
Fonte: Agência Câmara de Notícias.