Um projeto em tramitação na Câmara dos Deputados prevê mudança no tratamento dado, no Imposto de Renda, às despesas com a educação de pessoas autistas. Pelo texto, esses gastos poderão ser deduzidos integralmente na declaração anual.
A proposta ainda não altera a regra em vigor. Para produzir efeitos, precisa cumprir as etapas de análise no Congresso Nacional e ser aprovada conforme o processo legislativo. O projeto trata especificamente da forma como as despesas educacionais relacionadas a pessoas autistas são consideradas no cálculo do imposto.
O que está previsto
A medida permite que o contribuinte desconte do Imposto de Renda o valor integral gasto com a educação de uma pessoa autista. A mudança incide sobre a despesa educacional informada na declaração e busca estabelecer um tratamento específico para esse tipo de gasto.
Com a regra proposta, o valor considerado para a dedução deixaria de seguir apenas o tratamento comum aplicado às despesas de educação. O projeto cria, assim, uma previsão voltada aos gastos educacionais de pessoas autistas.
A proposta não representa uma alteração imediata na declaração do Imposto de Renda. Enquanto o texto estiver em tramitação, continuam valendo as regras atualmente aplicáveis aos contribuintes.
Como a mudança afetaria a declaração
Na prática, a alteração permitiria que o contribuinte informasse as despesas educacionais de pessoas autistas para fins de dedução integral, caso o projeto seja aprovado e entre em vigor. O efeito da medida dependerá do texto final aprovado e das regras necessárias para sua aplicação.
A dedução é um mecanismo usado para abater determinadas despesas da base de cálculo do Imposto de Renda, conforme as normas tributárias. Ao prever o aproveitamento integral dos gastos educacionais relacionados ao autismo, o projeto modifica a forma de enquadramento dessa despesa na declaração anual.
O texto, portanto, não trata de uma isenção geral do Imposto de Renda para pessoas autistas nem elimina a obrigação de declarar rendimentos. O foco é a possibilidade de considerar integralmente despesas com educação no cálculo do imposto devido.
Tramitação ainda precisa ser concluída
Como se trata de uma proposta legislativa, a mudança depende da continuidade da tramitação na Câmara dos Deputados e das demais etapas previstas para a análise de projetos. O conteúdo ainda pode ser discutido, alterado ou rejeitado durante o processo.
Somente depois da aprovação pelo Congresso Nacional e da conclusão das etapas seguintes previstas na legislação é que uma eventual nova regra poderá ser aplicada. Até lá, o projeto não autoriza, por si só, a dedução integral dos gastos na declaração.
A eventual entrada em vigor também dependerá da redação definitiva aprovada pelos parlamentares. Por isso, a forma de comprovação das despesas, o momento de aplicação e outros procedimentos deverão seguir o texto final e as normas regulamentadoras, caso a proposta avance.
Debate sobre o tratamento tributário
O projeto coloca em discussão a relação entre o custo da educação de pessoas autistas e o modo como essa despesa é considerada pelo sistema tributário. A proposta parte da previsão de que os gastos educacionais desse grupo tenham tratamento próprio na declaração do Imposto de Renda.
Ao estabelecer a possibilidade de dedução integral, o texto desloca o debate para o valor efetivamente desembolsado com a educação. A medida está relacionada exclusivamente às despesas educacionais previstas no projeto e não alcança, automaticamente, outras despesas associadas ao autismo.
Também não há, com a tramitação do projeto, mudança automática em outras deduções ou em regras gerais do Imposto de Renda. Qualquer alteração dependerá do conteúdo aprovado ao final do processo legislativo.
O que permanece sem mudança por enquanto
Até que haja aprovação e eventual entrada em vigor de uma nova norma, a declaração deve seguir as regras tributárias vigentes. O contribuinte não pode aplicar antecipadamente a dedução integral apenas com base na existência do projeto.
A proposta também não dispensa a guarda de documentos relativos às despesas declaradas. Em qualquer hipótese, os valores informados à Receita Federal devem observar as exigências aplicáveis à declaração do Imposto de Renda e estar respaldados pelos comprovantes correspondentes.
Se o projeto avançar, as instruções oficiais deverão indicar como a nova regra será operacionalizada. Essas orientações serão necessárias para definir a forma de lançamento das despesas e os documentos aceitos para comprovar os pagamentos.
Próximos passos
A análise parlamentar será responsável por definir se o texto seguirá adiante e em que condições. Durante a tramitação, deputados poderão discutir o alcance da medida e eventuais ajustes na redação.
Enquanto o processo não for concluído, a proposta deve ser entendida como uma possibilidade de mudança, e não como um direito já disponível na declaração anual. A dedução integral dos gastos com educação de pessoas autistas somente poderá ser utilizada se houver aprovação da medida e cumprimento das exigências legais para sua aplicação.
O projeto, ao levar o tema ao Congresso, abre a discussão sobre a necessidade de um tratamento tributário específico para despesas educacionais ligadas ao autismo. O resultado dependerá das decisões tomadas ao longo da tramitação legislativa.
Fonte: Agência Câmara de Notícias.
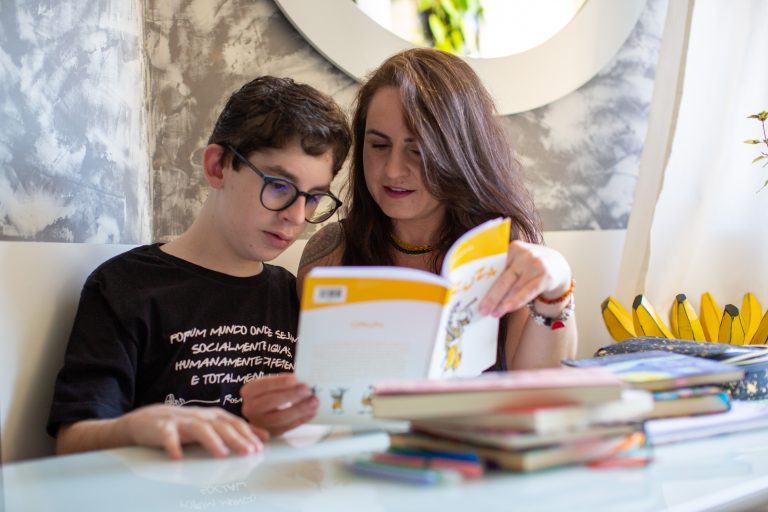
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.