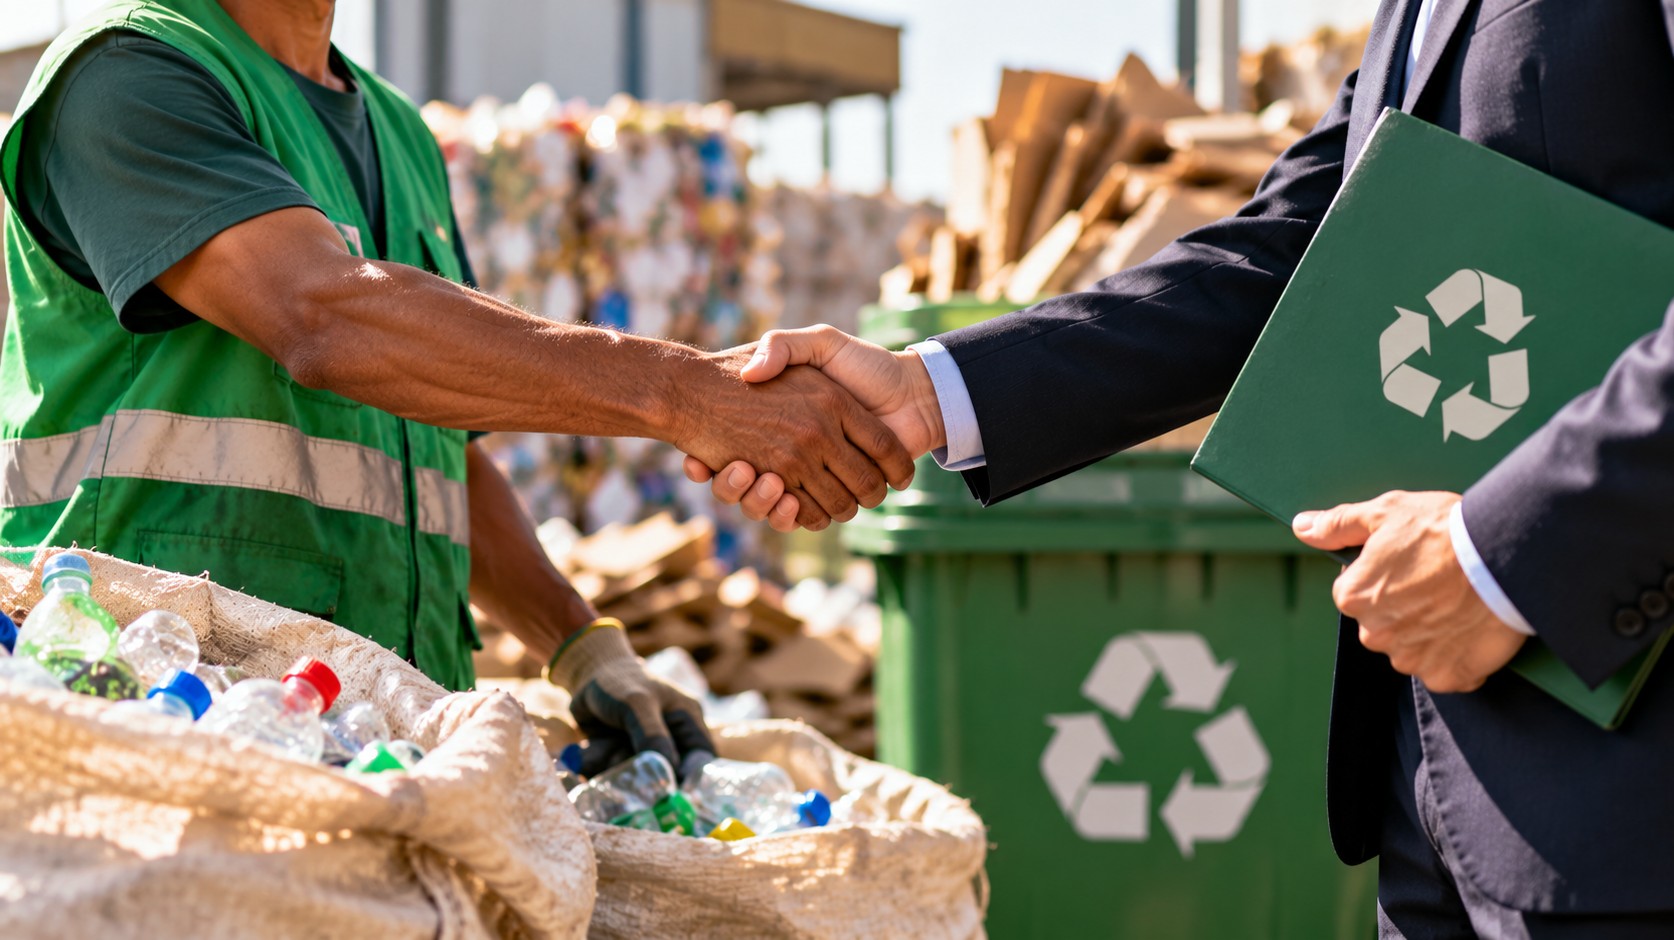
Um projeto em tramitação na Câmara dos Deputados prevê incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A proposta relaciona a possibilidade de benefício à decisão empresarial de adquirir produtos na etapa inicial da cadeia de reciclagem.
O texto coloca a origem dos materiais como elemento relevante para o reconhecimento da operação. Com isso, a compra feita de catadores passa a ser considerada no desenho de uma política voltada a estimular a reciclagem por meio das relações comerciais das empresas.
Proposta mira a decisão de compra
O mecanismo previsto no projeto tem como ponto de partida a empresa compradora. Em vez de concentrar o incentivo apenas nas etapas industriais ou no processamento do material, a proposta alcança o momento em que os recicláveis são adquiridos de quem atua na coleta.
A lógica é vincular a possibilidade de benefício fiscal à origem dos produtos comprados. Para as empresas, a operação com materiais recolhidos por catadores poderia passar a integrar os registros utilizados na apuração do incentivo previsto no texto.
A medida, portanto, não trata apenas do destino do material reciclável. Ela considera também a etapa anterior, em que o produto é coletado e colocado à disposição do mercado. O projeto reconhece essa passagem como parte da relação comercial que pode ser considerada pela política fiscal.
Catadores aparecem na origem da cadeia
Os catadores ocupam, na proposta, a posição de fornecedores dos materiais que serão posteriormente encaminhados às empresas. O texto busca dar visibilidade a essa etapa ao relacionar o trabalho de coleta à operação de compra realizada pelo setor empresarial.
A previsão não transforma a atividade em uma etapa industrial nem altera, por si só, as demais fases da reciclagem. O que o projeto faz é estabelecer uma conexão entre o material coletado e a possibilidade de a empresa compradora utilizar essa aquisição para fins de incentivo fiscal, conforme as regras previstas na proposta.
Essa conexão desloca parte do debate para o início da cadeia. A compra deixa de ser vista apenas como uma operação comercial entre empresas e passa a ser apresentada também como uma forma de reconhecer a participação dos catadores no fornecimento de recicláveis.
Como o benefício está estruturado
O projeto prevê que a empresa que comprar materiais recicláveis de catadores possa contar com um incentivo fiscal. O benefício está associado à comprovação da aquisição e à origem dos produtos, de acordo com as condições estabelecidas no texto em tramitação.
A proposta, desse modo, utiliza a política tributária para influenciar a escolha dos fornecedores. A empresa que optar por comprar materiais recolhidos por catadores poderá relacionar essa operação ao benefício previsto, enquanto a comprovação da compra funcionará como elemento necessário para o reconhecimento da operação.
O texto não trata a compra como uma ação isolada da cadeia de reciclagem. A aquisição aparece conectada ao fluxo que começa na coleta, passa pela comercialização do material e chega às empresas que utilizam os recicláveis em suas atividades ou os encaminham para outras etapas de processamento.
As regras específicas de aplicação do incentivo devem observar o que for definido no projeto e no processo legislativo. Como a proposta ainda está em tramitação, seu conteúdo pode ser analisado e alterado ao longo da discussão na Câmara.
Relação entre mercado e coleta
Ao associar o benefício à compra, o projeto concentra a medida na relação entre oferta e demanda de materiais recicláveis. Os catadores aparecem como participantes da origem do fornecimento, enquanto as empresas são o público diretamente alcançado pelo incentivo fiscal.
A expectativa prevista na própria formulação da proposta é estimular a aproximação entre esses dois pontos da cadeia. De um lado, estão os materiais recolhidos pelos catadores. De outro, as empresas que precisam adquirir recicláveis para dar continuidade ao processo de reaproveitamento.
O vínculo comercial é o elemento que conecta as duas pontas. A empresa não receberia o incentivo simplesmente por atuar com reciclagem, mas em razão da compra de materiais de catadores, conforme a hipótese criada pelo projeto.
Essa característica diferencia a medida de uma regra voltada exclusivamente ao produto final. O foco está na procedência do material e no fornecedor que participa da coleta, antes de o reciclável chegar às fases seguintes do processo.
Tramitação na Câmara
Por estar em análise na Câmara dos Deputados, a proposta ainda depende do andamento do processo legislativo. A tramitação envolve a avaliação do texto pelos órgãos responsáveis e pode resultar em mudanças antes de uma eventual aprovação.
O incentivo fiscal, portanto, é uma previsão do projeto, e não uma regra já aplicada às empresas. A possibilidade de utilização do benefício dependerá da conclusão da tramitação e da entrada em vigor das normas correspondentes, caso o texto seja aprovado.
Até que isso ocorra, as compras feitas de catadores continuam submetidas às regras atualmente aplicáveis. O projeto pretende criar uma hipótese específica de reconhecimento fiscal para essas operações, mas sua efetivação depende das etapas legislativas previstas para a análise da matéria.
O que muda para as empresas
Se a proposta avançar, as empresas que comprarem materiais recicláveis de catadores poderão considerar essa operação em sua estratégia de fornecimento e de planejamento tributário, dentro dos limites estabelecidos pela legislação.
A principal mudança prevista está na possibilidade de a compra ser associada a um benefício fiscal. A origem dos recicláveis passaria a ter relevância não apenas para a organização da cadeia, mas também para o tratamento tributário atribuído à operação.
Na prática, o projeto cria uma ligação entre a escolha do fornecedor e o incentivo. A empresa teria de observar as condições previstas para demonstrar que os materiais foram adquiridos de catadores e para utilizar a compra no cálculo ou na comprovação exigida pelo benefício.
O texto, contudo, não elimina a necessidade de cumprimento das demais exigências legais e fiscais aplicáveis às empresas. O incentivo dependerá da forma como a proposta for aprovada e regulamentada, além dos procedimentos que vierem a ser definidos para comprovar as operações.
Reconhecimento da etapa anterior à indústria
A proposta também introduz uma mudança de perspectiva na discussão sobre reciclagem. Em vez de considerar apenas o processamento realizado depois da coleta, o projeto leva em conta o momento em que o material entra na cadeia formal de fornecimento.
Esse momento ocorre quando a empresa compra os recicláveis dos catadores. A operação passa a ser tratada como referência para a política de incentivo, aproximando a atividade de coleta das decisões comerciais tomadas pelas empresas.
O texto não altera a sequência física do processo de reciclagem. Os materiais continuam sendo recolhidos, comercializados e encaminhados às etapas seguintes. A inovação proposta está no tratamento dado à compra realizada na origem e na possibilidade de sua vinculação a um benefício fiscal.
Com essa estrutura, a proposta procura inserir a atuação dos catadores no planejamento das empresas que adquirem recicláveis. O reconhecimento ocorreria por meio da operação comercial e do incentivo tributário associado a ela.
Próximos passos
O projeto continuará sujeito à análise no Congresso Nacional. Durante a tramitação, poderão ser discutidos o alcance do incentivo, as condições para sua utilização e a forma de comprovação das compras realizadas de catadores.
Enquanto não houver conclusão do processo legislativo, a medida permanece como uma possibilidade prevista na proposta. A eventual aplicação dependerá da aprovação do texto e da observância das regras que forem estabelecidas para o benefício.
O projeto, em síntese, leva para o debate tributário uma etapa que antecede a indústria: a compra de materiais recicláveis diretamente de catadores. Ao fazer isso, associa a escolha empresarial de fornecedores à possibilidade de incentivo fiscal e coloca a origem dos produtos no centro da relação entre empresas e cadeia de reciclagem.
Fonte: Agência Câmara de Notícias.