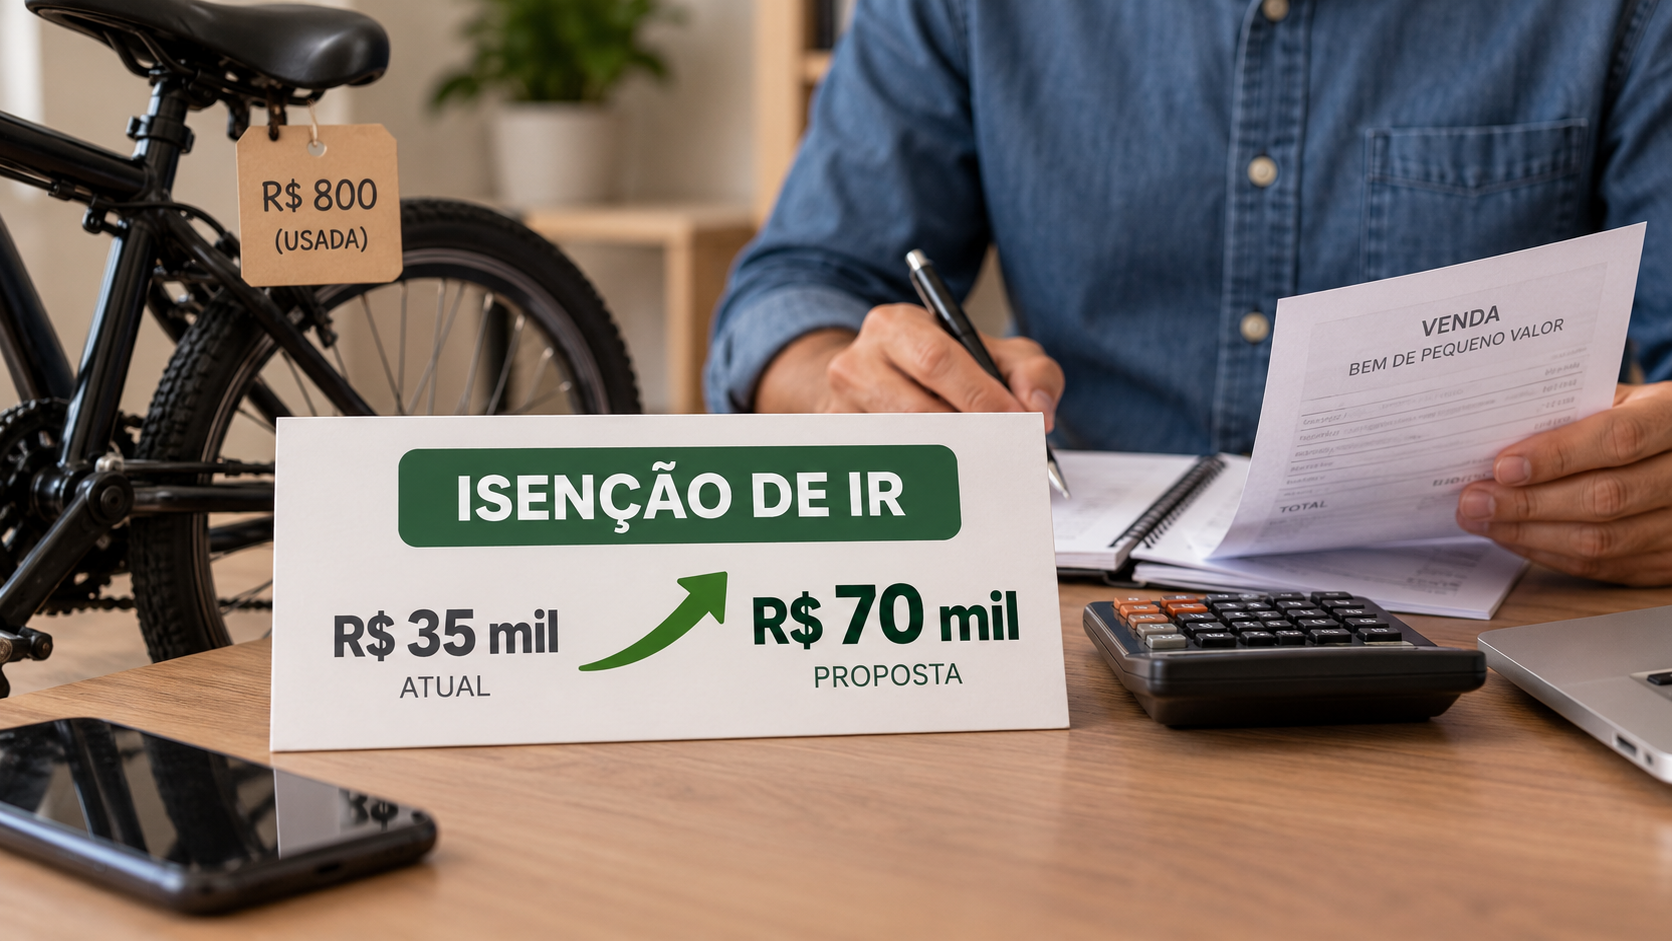
O limite mensal usado para definir a isenção de Imposto de Renda sobre a venda de bens pode ser alterado. Projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o valor de referência para operações consideradas de pequeno valor.
A proposta não modifica imediatamente a regra. Enquanto o texto não for aprovado e não entrar em vigor, permanece válido o limite atual de R$ 35 mil. O parâmetro é usado na apuração do ganho de capital, que corresponde à diferença positiva entre o valor de aquisição de um bem e o preço pelo qual ele foi vendido.
Como funciona a regra atual
A legislação estabelece uma hipótese de isenção para a venda de bens e direitos de pequeno valor. Pela regra em vigor, ficam fora da cobrança determinadas operações cujo valor total de alienação no mês seja igual ou inferior a R$ 35 mil.
O cálculo considera o conjunto das vendas realizadas no período, e não apenas a existência de lucro em uma operação isolada. Por isso, o limite mensal é a referência para verificar se a venda se enquadra na hipótese de isenção prevista na legislação do Imposto de Renda.
Quando há ganho de capital em uma venda que não se enquadra na isenção, o contribuinte precisa observar as regras de apuração e declaração aplicáveis ao resultado obtido. O projeto em análise na Câmara atua justamente sobre o valor que delimita o alcance da dispensa.
O que o projeto prevê
A proposta em discussão pretende dobrar o limite de R$ 35 mil. Se aprovada nos termos apresentados, a referência mensal para as vendas de bens de pequeno valor passaria a ser de R$ 70 mil.
Na prática, a mudança ampliaria o valor máximo das operações que poderiam ser alcançadas pela isenção, desde que atendidas as demais condições da regra. O projeto, portanto, não cria uma isenção geral para qualquer venda de patrimônio nem elimina a necessidade de verificar as normas do ganho de capital.
O ponto central do texto é a atualização do valor usado pela legislação para identificar as alienações de pequeno valor. A alteração alcançaria o limite monetário, mantendo a lógica de análise mensal prevista na regra atual.
Por que o limite mensal é relevante
O valor mensal funciona como uma espécie de marco para a aplicação da isenção. Até esse patamar, as vendas de bens e direitos podem ser enquadradas na hipótese de pequeno valor. Acima dele, a operação deixa de atender ao critério monetário estabelecido para a dispensa.
Esse mecanismo exige que o contribuinte reúna as operações realizadas no mesmo mês antes de avaliar o tratamento tributário. A análise de uma venda isolada pode não ser suficiente para determinar o enquadramento, especialmente quando houve mais de uma alienação no período.
Com a eventual elevação do limite para R$ 70 mil, o parâmetro financeiro seria ampliado. O efeito pretendido pelo projeto é permitir que operações de valor maior continuem dentro da faixa destinada às vendas de pequeno valor, desde que respeitado o limite mensal e os demais requisitos legais.
O que não muda por enquanto
A tramitação do projeto não altera a obrigação tributária imediatamente. O limite de R$ 35 mil continua sendo o valor previsto na regra atual até que o processo legislativo seja concluído e uma eventual mudança passe a produzir efeitos.
Assim, a existência da proposta não autoriza o contribuinte a utilizar o teto de R$ 70 mil antes da aprovação da medida. A referência em vigor permanece a mesma para a análise das vendas realizadas no período correspondente.
Também não há, no texto em discussão, uma dispensa automática para todas as operações abaixo do novo valor. O enquadramento depende da observância da legislação aplicável ao ganho de capital e das condições estabelecidas para a isenção.
Relação com o ganho de capital
O ganho de capital é apurado quando o preço de venda de um bem supera o valor pelo qual ele foi adquirido. A diferença pode estar sujeita ao Imposto de Renda, salvo nas hipóteses de isenção previstas na legislação.
O limite de pequeno valor não corresponde, portanto, ao lucro obtido na operação. Ele se refere ao valor da alienação considerado para verificar se a venda se enquadra na faixa de isenção. Essa distinção é importante porque o preço pelo qual o bem foi vendido e o ganho efetivamente obtido são informações diferentes.
Uma venda pode ter valor de alienação inferior ao limite, mas não produzir ganho, por exemplo, quando ocorre pelo mesmo preço de aquisição. Da mesma forma, a existência de lucro não é suficiente, por si só, para afastar ou garantir a isenção: é preciso observar o conjunto dos critérios legais.
Alcance da proposta
O projeto tem como foco as vendas de bens e direitos de pequeno valor. A mudança discutida não deve ser confundida com alteração geral das faixas de tributação do Imposto de Renda nem com uma revisão de todas as regras aplicáveis à venda de patrimônio.
O texto trata do valor de referência usado para a hipótese de isenção. A elevação de R$ 35 mil para R$ 70 mil ampliaria a faixa nominal, mas não eliminaria a necessidade de apurar corretamente cada operação e de observar eventuais situações específicas previstas na legislação.
A proposta também não significa que qualquer contribuinte que venda um bem por até R$ 70 mil estará automaticamente dispensado de todas as obrigações relacionadas ao Imposto de Renda. O tratamento da operação depende do enquadramento previsto na lei e das informações que devem ser prestadas na declaração.
Tramitação e aplicação
Como o texto ainda está em análise na Câmara dos Deputados, a mudança depende do avanço da tramitação legislativa. Até a conclusão desse processo, o limite aplicável continua sendo o de R$ 35 mil.
Uma eventual aprovação ainda deverá observar as regras de vigência e de aplicação da nova norma. Por isso, a utilização do teto de R$ 70 mil só poderá ocorrer quando a alteração estiver efetivamente válida, conforme os termos que forem aprovados.
Para o contribuinte, a principal orientação no cenário atual é distinguir a regra vigente da mudança proposta. O valor de R$ 70 mil representa uma referência prevista no projeto, enquanto o teto de R$ 35 mil continua sendo o parâmetro legal em vigor para a hipótese de venda de bens de pequeno valor.
Fonte
As informações são da Agência Câmara de Notícias.